

营收只跌了不到两个点,净利润却腰斩过半。燕塘乳业2026年三季报的这张成绩单,暴露了区域乳企在行业下行周期里的脆弱。
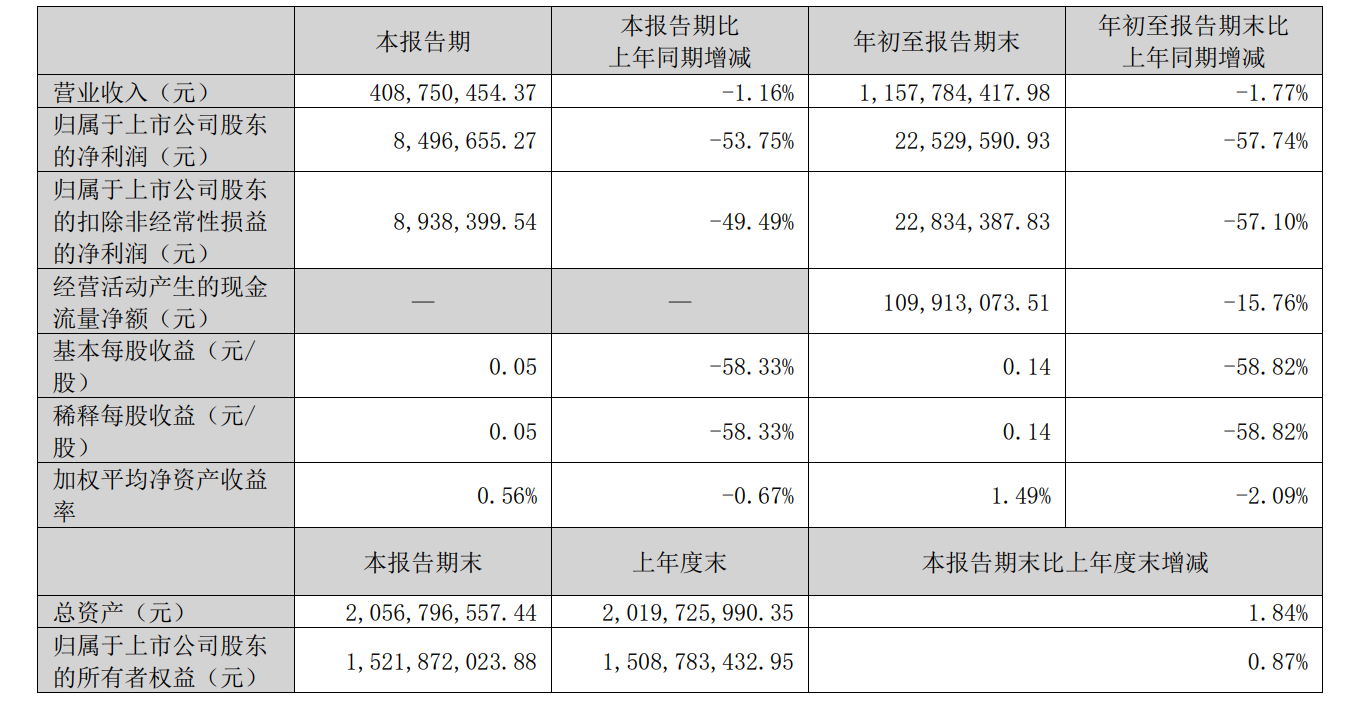
10月29日披露的三季报显示,燕塘乳业前三季度实现营业收入11.58亿元,同比仅下降1.77%;但归母净利润只剩2252.96万元,同比暴跌57.74%。单看第三季度,营收4.09亿元微降1.16%,归母净利润849.67万元,降幅却达到53.75%。
这意味着卖出去的奶没少多少,赚到手的钱少了一大半。
公司在财报中给出的解释很直接:销售单价下降、营销及宣传推广投入增加、确认的财政补贴收入同比减少,三者共同挤压了利润空间。
先看价格。燕塘在华南大本营面临的竞争压力,从上半年就已经显现端倪。同花顺显示,公司在9月的一次投资者互动上,被问及“如何平衡’高投入的市场推广’与‘利润修复’”时,管理层坦言:外部乳企在华南发起高频促销,叠加替代品效应,传统市场空间被压缩;同时,公司在广东拥有3个大型自有牧场,奶源自给率高,无法充分享受原奶降价红利,反而在行业价格战中处于成本劣势。华南养殖成本本就高于北方,当全国性巨头用低价奶源冲击广东市场时,燕塘的定价权被明显削弱。
费用端则是另一重压力。前三季度销售费用1.54亿元,较上年同期的1.47亿元继续攀升。财政补贴的退坡也不容忽视。前三季度其他收益(含政府补助)从上年同期的1463.65万元降至1211.72万元,而现金流量表里“收到其他与经营活动有关的现金”同比骤降63.46%,公司明确指向产业集群项目补贴减少。
还有一个容易被忽略的细节:所得税费用暴增。前三季度所得税费用1840.61万元,上年同期仅861.68万元,增幅113.61%。原因包括2025年度汇算清缴额增加,以及燕塘乳业本部2026年起按25%税率计提所得税费用,不再享受此前的税收优惠。这对本就微薄的利润而言,无异于雪上加霜。
把这些因素串起来看,燕塘乳业的处境并非“经营突然崩了”,而是一个区域乳企在行业“总量磨底”阶段的典型剖面。全国性乳企凭借奶源和规模优势在华南打价格战,燕塘的自有牧场从护城河变成了成本包袱;为了守住市场份额和品牌心智,它又不得不在营销上继续投入;而补贴和税收的一次性变化,恰好撞上了最难受的时点。
值得留意的是,燕塘并没有收缩战线。三季报显示,广垦乳业智慧物流中心投资进度为 55.87%,粤东日产600吨现代化乳制品加工厂第一期投资进度已达40.11%,粤西技改项目推进至42.4%,在建工程较年初暴增327%。在利润最惨淡的时候逆势扩产,赌的是产能落地后能靠规模效应和品类拓展(冰淇淋、奶酪、功能性乳品)打开增量空间。但在行业需求真正回暖之前,这笔资本开支带来的压力,恐怕还会在后续报表里继续显现。
对于燕塘乳业来说,三季报的问题不在于“卖不动”,而在于“卖不上价、省不下钱”。后续燕塘还会如何修复利润,南方+记者将持续关注。
南方+记者 周中雨郑州股票配资平台
通盈策略提示:文章来自网络,不代表本站观点。
郑州股票配资平台 燕塘三季报:卖不上价、省不下钱,利润降幅远超营收|公司舆情哨
微信股票配资 曝iPhone Duo首周激活销量约12.5万台,苹果同时包揽W43单周销量榜TOP5


